คิโยชิ อิโต: ผู้บุกเบิกแคลคูลัสสุ่มที่ขับเคลื่อนวอลล์สตรีท
หากคุณเคยได้ยินคำว่า “แบบจำลอง Black-Scholes” ที่ใช้ตั้งราคาออปชันในตลาดการเงินทั่วโลก เบื้องหลังความสำเร็จนั้นมีเครื่องมือทางคณิตศาสตร์ชิ้นสำคัญที่ทำให้ทุกอย่างเป็นไปได้ นั่นคือ แคลคูลัสสุ่ม (stochastic calculus) ซึ่งผู้บุกเบิกแขนงวิชานี้คือ คิโยชิ อิโต (Kiyosi Itô) นักคณิตศาสตร์ชาวญี่ปุ่นระดับตำนาน ผู้สร้างเครื่องมือที่กลายเป็นรากฐานสำคัญของทั้งทฤษฎีความน่าจะเป็นสมัยใหม่และคณิตศาสตร์การเงิน
ชีวิตช่วงต้นในชนบทญี่ปุ่น
อิโตเกิดเมื่อวันที่ 7 กันยายน ค.ศ. 1915 ในพื้นที่เกษตรกรรมทางตะวันตกของเมืองนาโงยะ จังหวัดมิเอะ ประเทศญี่ปุ่น เขาเป็นนักเรียนที่มีผลการเรียนยอดเยี่ยม จนได้รับการตอบรับเข้าศึกษาต่อที่มหาวิทยาลัยโตเกียว ซึ่งเป็นหนึ่งในมหาวิทยาลัยชั้นนำของประเทศ
ระหว่างที่ศึกษาอยู่ที่คณะวิทยาศาสตร์ มหาวิทยาลัยแห่งจักรวรรดิโตเกียว อิโตเริ่มหลงใหลในทฤษฎีความน่าจะเป็น เขาเคยกล่าวไว้ในภายหลังว่า ตั้งแต่สมัยเป็นนักเรียน เขารู้สึกทึ่งกับข้อเท็จจริงที่ว่ากฎทางสถิติสามารถซ่อนตัวอยู่ในปรากฏการณ์ที่ดูเหมือนสุ่มโดยสิ้นเชิง แม้เขาจะรู้ว่าทฤษฎีความน่าจะเป็นเป็นเครื่องมือที่ใช้อธิบายปรากฏการณ์เหล่านี้ได้ แต่เขากลับไม่พึงพอใจกับงานวิจัยร่วมสมัยในเรื่องนี้ เนื่องจากยังไม่มีการนิยาม “ตัวแปรสุ่ม” อันเป็นองค์ประกอบพื้นฐานที่สุดของทฤษฎีความน่าจะเป็นได้อย่างชัดเจน
หลังสำเร็จการศึกษาในปี ค.ศ. 1938 อิโตทำงานเป็นนักสถิติในสำนักงานราชการอยู่หลายปี ก่อนได้รับตำแหน่งผู้ช่วยศาสตราจารย์ที่มหาวิทยาลัยแห่งจักรวรรดิ นาโงยะ ในปี ค.ศ. 1943 และเดินทางกลับไปศึกษาต่อระดับปริญญาเอกที่มหาวิทยาลัยโตเกียว จนสำเร็จการศึกษาในปี ค.ศ. 1945
กำเนิดแคลคูลัสอิโต
ผลงานที่สร้างชื่อเสียงและเปลี่ยนโฉมหน้าวงการคณิตศาสตร์ให้กับอิโตมากที่สุดคือการพัฒนา ปริพันธ์สุ่ม (stochastic integral) ซึ่งปัจจุบันรู้จักกันในชื่อ ปริพันธ์อิโต (Itô integral) เพื่อเป็นเกียรติแก่เขา ปริพันธ์สุ่มนี้เป็นเครื่องมือพื้นฐานที่สำคัญที่สุดในการศึกษาการเคลื่อนที่แบบบราวน์ (Brownian motion) และกระบวนการแพร่กระจาย (diffusion process) โดยทั่วไป
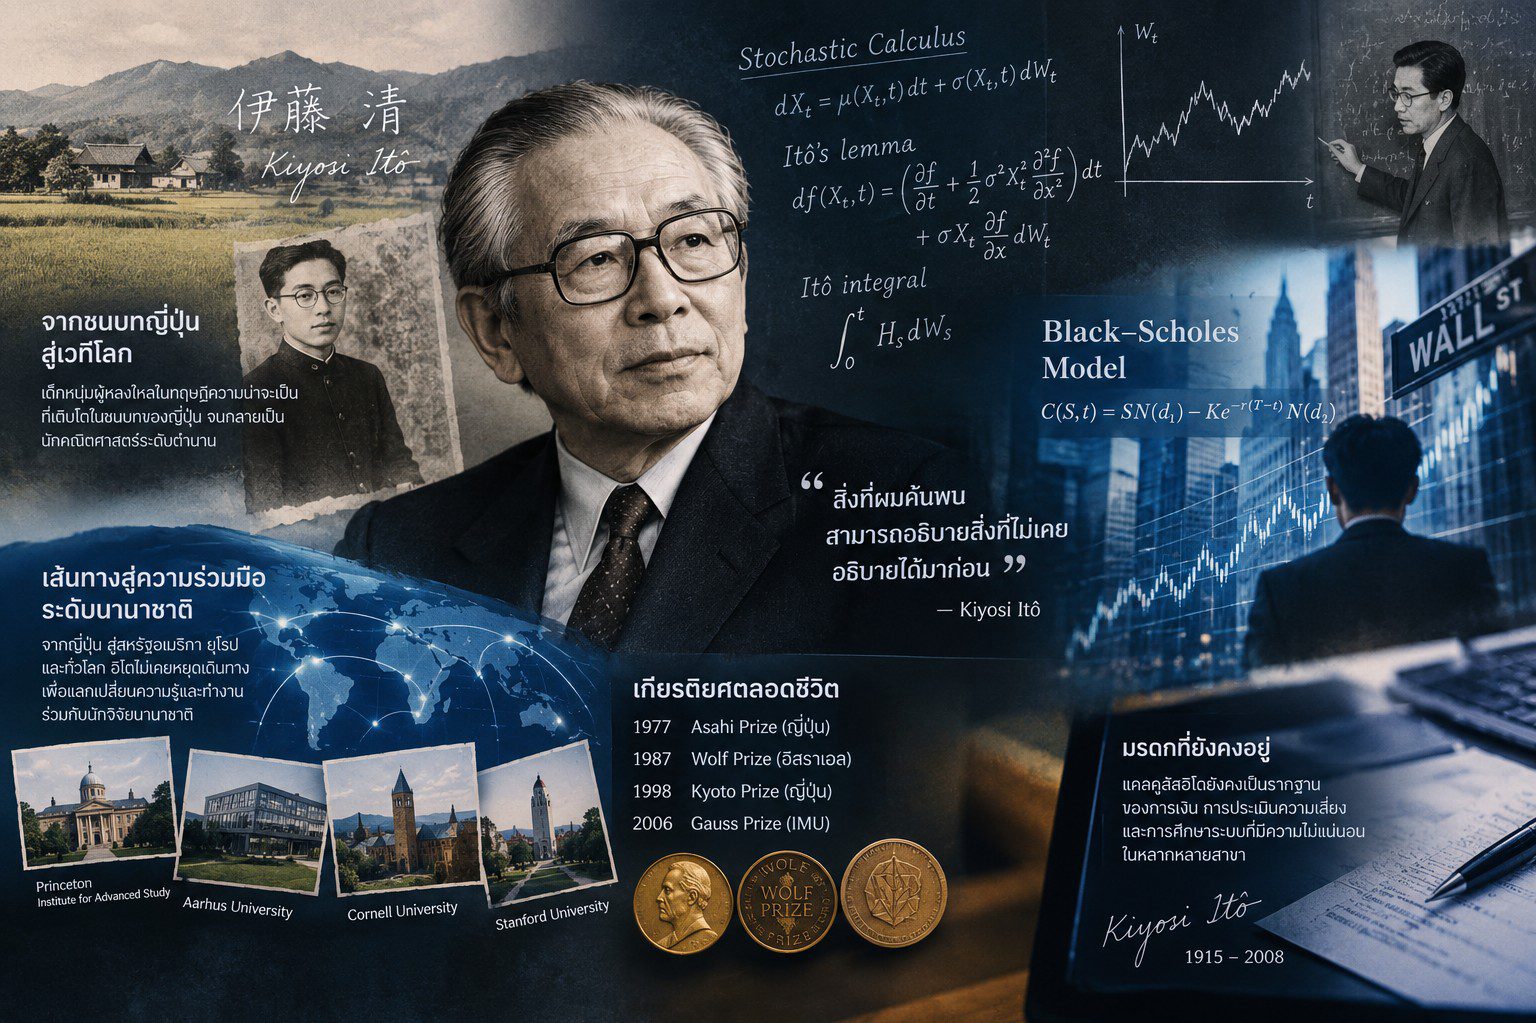
จากปริพันธ์สุ่มนี้เอง อิโตได้พัฒนา สมการเชิงอนุพันธ์สุ่ม (stochastic differential equation) และเครื่องมือที่มีชื่อเสียงที่สุดของเขา นั่นคือ บทตั้งของอิโต (Itô’s lemma) ซึ่งเป็นสูตรที่ใช้หาอนุพันธ์ของฟังก์ชันของกระบวนการสุ่ม บทตั้งนี้ทำหน้าที่คล้ายกับกฎลูกโซ่ (chain rule) ในแคลคูลัสธรรมดา แต่ปรับให้เหมาะสมกับโลกของกระบวนการสุ่มที่มีความไม่ต่อเนื่องในเชิงอนุพันธ์ (non-differentiable) อยู่ตลอดเวลา
Daniel Stroock ศาสตราจารย์คณิตศาสตร์แห่งสถาบันเทคโนโลยีแมสซาชูเซตส์ (MIT) เคยกล่าวไว้ว่า ผู้คนทั่วโลกต่างตระหนักได้ว่าสิ่งที่อิโตค้นพบสามารถอธิบายสิ่งที่ไม่เคยอธิบายได้มาก่อน
จากทฤษฎีบริสุทธิ์สู่วอลล์สตรีท
แม้งานวิจัยของอิโตจะเป็นงานเชิงทฤษฎีล้วน ๆ แต่แบบจำลองของเขากลับกลายเป็นชุดเครื่องมือสำคัญที่ถูกนำไปใช้ในสาขาที่หลากหลาย ตั้งแต่การเงินไปจนถึงชีววิทยา โดยเฉพาะอย่างยิ่งในวงการการเงิน แคลคูลัสอิโตกลายเป็นรากฐานสำคัญของแบบจำลองแบล็ก-โชลส์ (Black-Scholes model) ซึ่งเป็นแบบจำลองมาตรฐานที่ใช้ในการตั้งราคาออปชันทางการเงิน
โรเบิร์ต ซี. เมอร์ตัน (Robert C. Merton) นักเศรษฐศาสตร์รางวัลโนเบล เคยกล่าวว่าผลงานของอิโตเป็น “เครื่องมือที่มีประโยชน์อย่างมาก” ในงานวิจัยของเขาเองเกี่ยวกับวิวัฒนาการของราคาหุ้นในพอร์ตการลงทุน และในเวลาต่อมาก็ช่วยให้เขาพัฒนาทฤษฎีการตั้งราคาออปชันหุ้นที่ยังคงใช้กันอย่างแพร่หลายในวอลล์สตรีทมาจนถึงทุกวันนี้ เมอร์ตันยังยกย่องอิโตว่าเป็น “นักคณิตศาสตร์ผู้ทรงเกียรติอย่างยิ่ง”
เส้นทางวิชาการระดับนานาชาติ
อิโตทำงานเป็นศาสตราจารย์ที่มหาวิทยาลัยเกียวโตตั้งแต่ปี ค.ศ. 1952 จนกระทั่งเกษียณอายุในปี ค.ศ. 1979 แต่ตลอดช่วงเวลานี้ เขาก็เดินทางออกไปทำงานในต่างประเทศเป็นระยะเวลานานหลายครั้ง ทั้งที่ Institute for Advanced Study ในกรุงพรินซ์ตัน มหาวิทยาลัยออร์ฮุสในเดนมาร์กระหว่างปี ค.ศ. 1966–1969 และมหาวิทยาลัยคอร์เนลล์ในสหรัฐอเมริการะหว่างปี ค.ศ. 1969–1975 นอกจากนี้เขายังเคยทำงานที่มหาวิทยาลัยสแตนฟอร์ดและมหาวิทยาลัยมินนิโซตาอีกด้วย
Daniel Stroock เคยตั้งข้อสังเกตไว้อย่างน่าสนใจว่า แม้ญี่ปุ่นมักถูกมองว่าเป็นประเทศที่มีวัฒนธรรมค่อนข้างปิดตัวเอง แต่อิโตกลับเป็นตรงกันข้ามโดยสิ้นเชิง เขาเป็นนักคณิตศาสตร์ที่เปิดกว้างและเดินทางไปทำงานร่วมกับนักวิจัยทั่วโลกอยู่เสมอ ในช่วงสามปีสุดท้ายก่อนเกษียณจากมหาวิทยาลัยเกียวโต อิโตยังดำรงตำแหน่งผู้อำนวยการสถาบันวิจัยด้านวิทยาศาสตร์คณิตศาสตร์ (Research Institute for Mathematical Sciences) ของมหาวิทยาลัยแห่งนั้นอีกด้วย และแม้หลังเกษียณแล้วเขาก็ยังคงทำวิจัยและตีพิมพ์ผลงานทางวิชาการอย่างต่อเนื่อง โดยได้รับแต่งตั้งเป็นศาสตราจารย์ที่มหาวิทยาลัยกาคุชูอินอีกด้วย
เกียรติยศระดับโลก
อิโตได้รับเกียรติยศสำคัญมากมายตลอดชีวิตการทำงาน ในปี ค.ศ. 1977 เขาได้รับรางวัล Asahi Prize จากประเทศญี่ปุ่น และในปี ค.ศ. 1987 เขาได้รับ รางวัลวูล์ฟ (Wolf Prize) จากประเทศอิสราเอล อันเป็นหนึ่งในรางวัลที่ทรงเกียรติที่สุดในวงการคณิตศาสตร์โลก นอกจากนี้เขายังได้รับปริญญากิตติมศักดิ์จากมหาวิทยาลัยวอร์วิกในประเทศอังกฤษ และสถาบันเทคโนโลยีแห่งซูริก (ETH Zürich) ในประเทศสวิตเซอร์แลนด์ รวมถึงได้รับรางวัล Kyoto Prize ในปี ค.ศ. 1998
ในปี ค.ศ. 2006 อิโตกลายเป็นหนึ่งในผู้ได้รับ รางวัลเกาส์ (Carl Friedrich Gauss Prize) คนแรกในประวัติศาสตร์ ซึ่งเป็นรางวัลที่ก่อตั้งขึ้นโดยสหพันธ์คณิตศาสตร์นานาชาติ (International Mathematical Union) เพื่อยกย่องผลงานคณิตศาสตร์ที่มีการประยุกต์ใช้อย่างสำคัญในสาขาอื่น ๆ นับเป็นการยืนยันถึงคุณค่าของแคลคูลัสสุ่มที่เขาคิดค้นขึ้นได้เป็นอย่างดี
The final stage of life and the legacy left behind
คิโยชิ อิโตเสียชีวิตเมื่อวันที่ 10 พฤศจิกายน ค.ศ. 2008 ที่เมืองเกียวโต ประเทศญี่ปุ่น ขณะอายุ 93 ปี เขาทิ้งภรรยาและบุตรสาวสามคนไว้เบื้องหลัง ตลอดชีวิตการทำงาน อิโตได้เป็นแรงบันดาลใจและครูอาจารย์ให้กับนักวิจัยด้านความน่าจะเป็นของญี่ปุ่นทั้งรุ่น
ปัจจุบัน “แคลคูลัสอิโต” ยังคงเป็นเครื่องมือพื้นฐานที่นักคณิตศาสตร์ นักฟิสิกส์ นักเศรษฐศาสตร์ และนักวิเคราะห์การเงินทั่วโลกใช้งานอยู่ทุกวัน ไม่ว่าจะเป็นการตั้งราคาอนุพันธ์ทางการเงิน การสร้างแบบจำลองความเสี่ยง หรือการศึกษาระบบที่มีความไม่แน่นอนในสาขาวิทยาศาสตร์ต่าง ๆ สะท้อนให้เห็นว่าความอยากรู้อยากเห็นทางทฤษฎีล้วน ๆ ของนักคณิตศาสตร์คนหนึ่งเมื่อเกือบศตวรรษก่อน สามารถเปลี่ยนแปลงวิธีที่โลกทั้งใบมองความไม่แน่นอนได้อย่างลึกซึ้งเพียงใด